
Елена Соколова · 15 октября 2026 г.
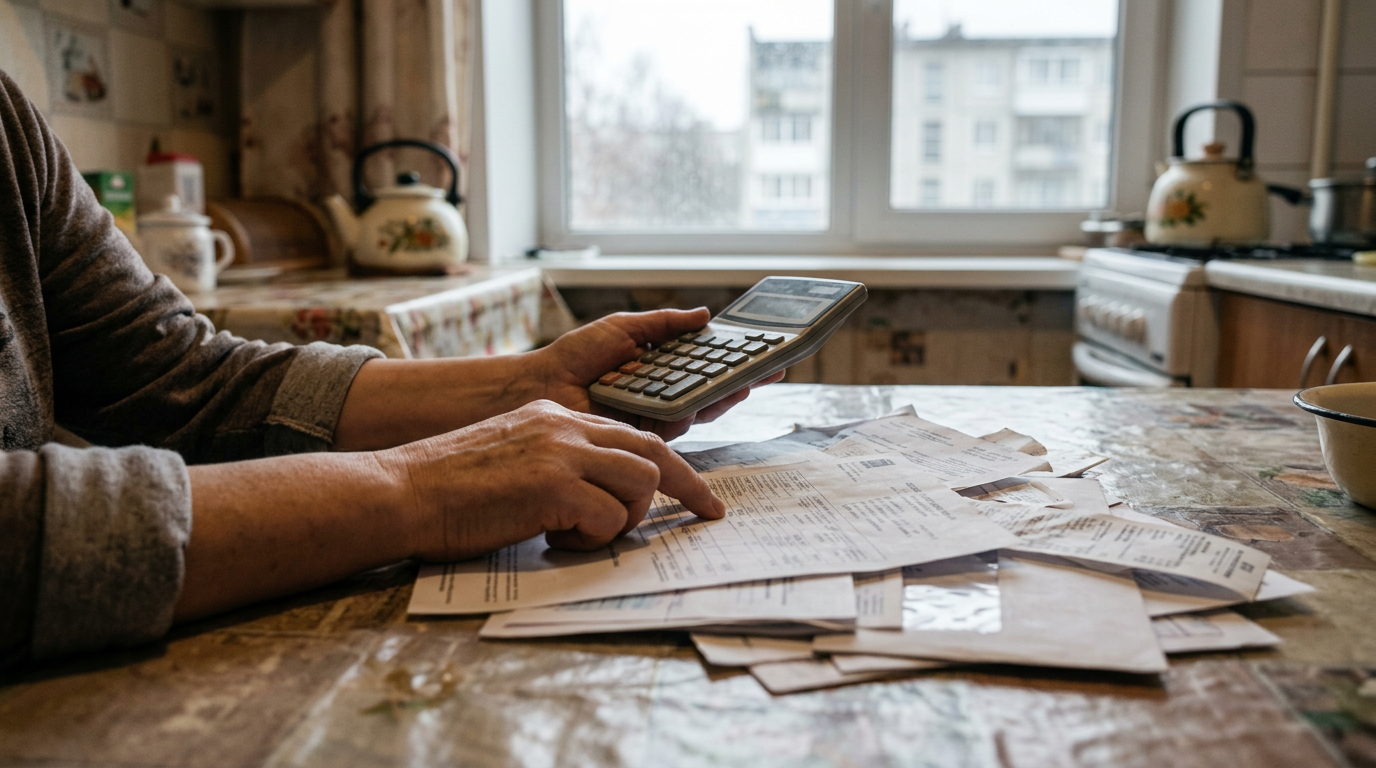
Вечер, кухонный стол завален квитанциями: коммуналка, интернет, лекарства, что-то для внуков на день рождения. Женщина за сорок пять раскладывает бумажки по стопкам и считает в столбик, сколько останется до зарплаты. Это собирательная картина, знакомая почти в каждой семье — деньги вроде есть, а в конце месяца их почему-то не хватает. Дело не всегда в маленьких доходах. Чаще — в том, что бюджет никто не считает, а льготы, которые положены по закону, просто не оформлены.
Первая ошибка — считать бюджет «на глаз». Кажется, что все расходы понятны и так: квартира, еда, транспорт. Но стоит один раз выписать траты за месяц по чекам и квитанциям, и картина меняется. Обычно всплывают платежи, которые давно стали привычкой и перестали замечаться: подписки, которыми никто не пользуется, доставка еды вместо готовки, мелкие покупки «на бегу».
Расходы удобно делить на две группы. Обязательные — это то, без чего нельзя обойтись: жильё, коммунальные услуги, еда, лекарства, транспорт до работы. Необязательные — всё остальное, от кафе до подарков. Когда эти группы видны отдельно, сразу понятно, где есть пространство для манёвра, а где экономить уже некуда.
Отдельная история — сезонные и разовые траты: отпуск, ремонт, школьные сборы осенью. Если их не закладывать заранее хотя бы примерно, они всегда становятся неприятным сюрпризом именно в тот месяц, когда и так туго с деньгами.
Многие семьи даже не подозревают, что часть расходов государство готово им компенсировать — просто нужно подать заявление. Самый частый пример — субсидия на оплату ЖКХ. Если доля расходов на коммунальные услуги превышает установленный процент от дохода семьи (в разных регионах порог может отличаться), можно оформить субсидию и платить меньше. Многие просто не знают, что имеют на неё право, потому что никто не объяснил эту схему при переезде или смене работы.
Ещё одна недооценённая вещь — налоговые вычеты. Это не льгота в привычном смысле, а возврат части уплаченного налога на доходы. Вычет можно получить за лечение, обучение детей, покупку жилья, страхование жизни. Многие оплачивают стоматологию или учёбу ребёнка в институте и даже не задумываются, что часть этих денег можно вернуть через налоговую или работодателя.
Для пенсионеров и предпенсионеров есть отдельные льготы: освобождение от имущественного налога на один объект недвижимости, льготы по транспортному налогу в некоторых регионах, компенсации на лекарства по рецепту для определённых категорий. Список различается в зависимости от региона и статуса, поэтому стоит хотя бы раз в год заходить на сайт местного соцзащиты или в МФЦ и уточнять, что именно положено именно вам — это не разовая процедура, а то, что нужно периодически перепроверять.
Пенсию часто воспринимают как что-то далёкое и государственное, что считается само по себе. На деле это тот же бюджет, просто растянутый на десятилетия вперёд. Размер будущей пенсии зависит от накопленных пенсионных баллов и стажа, и эти цифры можно и нужно проверять заранее, а не после выхода на пенсию, когда что-то менять уже поздно.
Проверить свои пенсионные баллы и стаж можно через личный кабинет на Госуслугах или в отделении Социального фонда. Если в выписке не хватает каких-то лет работы — например, не учтён период на прежнем месте — лучше разобраться с этим заранее, пока документы и подтверждения проще найти.
Если кроме обязательной пенсии хочется иметь дополнительную подушку, стоит трезво оценивать любые предложения вроде негосударственных пенсионных программ: читать условия, спрашивать про риски, не торопиться с решением под давлением менеджера. Никакого способа резко увеличить будущую пенсию без рисков не существует — и это стоит держать в голове, услышав обещания быстрого роста накоплений.
Глобальные планы хороши, но начинать стоит с простых и понятных шагов, которые можно сделать в ближайшие недели.
Управление бюджетом — это не разовый подвиг, а привычка, которая складывается постепенно. Кто-то начинает с тетрадки и ручки, кто-то с таблицы в телефоне — способ не так важен, как регулярность. Главное — один раз честно посмотреть на свои доходы, расходы и права на льготы, а дальше просто поддерживать эту картину в актуальном состоянии.
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах.
А вы проверяли в последний год, какие льготы вам положены, или бюджет и пенсионные баллы считаются «как-нибудь потом»? Поделитесь в комментариях, с чем из этого списка сталкивались сами.
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#бюджет #льготы #пенсия #финансы #семья
