
Елена Соколова · 8 октября 2026 г.
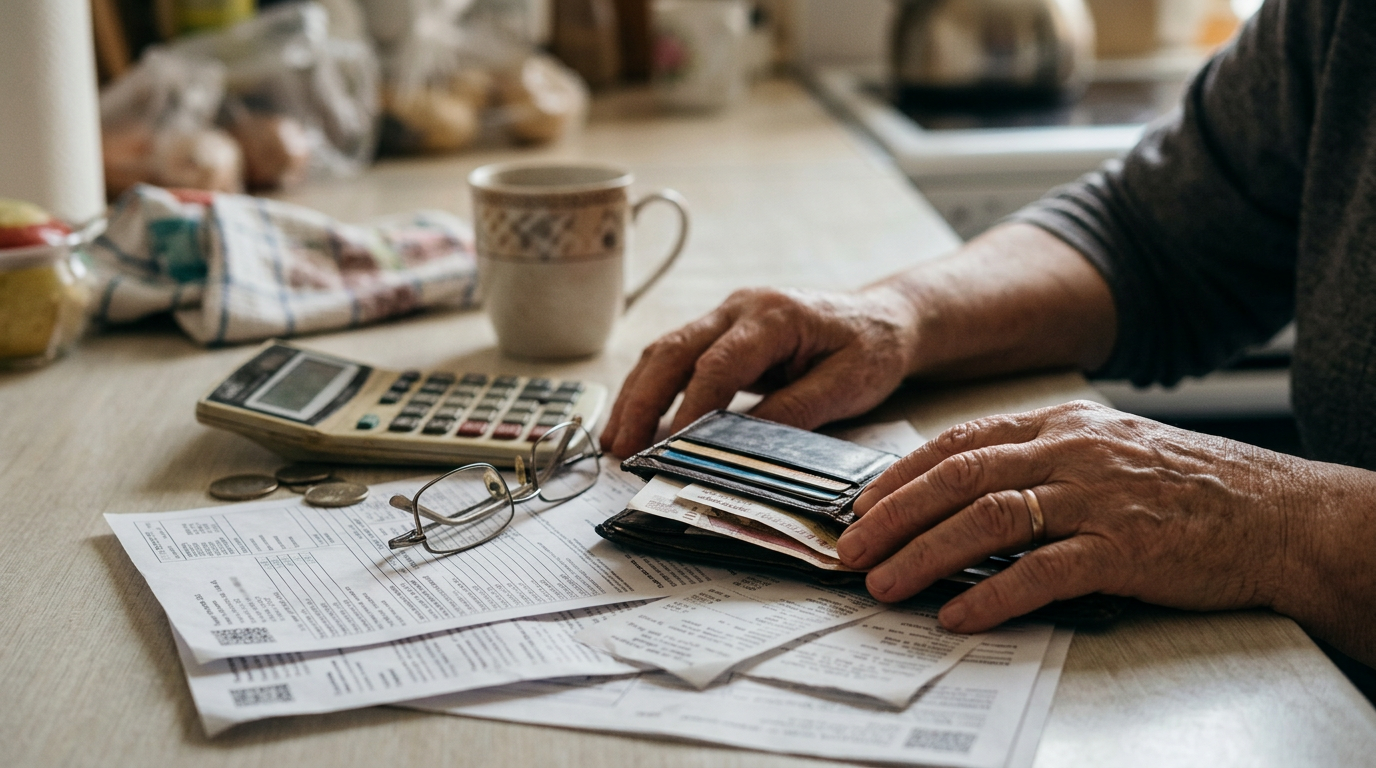
Представьте типичную картину: конец месяца, на столе квитанции за свет и воду, рядом список покупок на следующую неделю, а в кошельке — заметно меньше, чем хотелось бы. Это собирательная ситуация, знакомая многим семьям: зарплата приходит вроде бы нормальная, а к концу месяца остаётся только разводить руками. Деньги не испарились — они просто разошлись по мелочам, которые никто не считал.
Обычно дело не в том, что семья тратит слишком много на что-то одно. Проблема в десятках мелких покупок, которые по отдельности кажутся безобидными: кофе по пути на работу, лишняя упаковка в магазине «потому что акция», подписка на сервис, которым давно не пользуются. По отдельности это копейки, а за месяц складывается в заметную сумму.
Без учёта расходов эта картина не видна вообще. Человек помнит крупные платежи — ипотеку, коммуналку, кредит, а мелкие траты растворяются в памяти уже на следующий день. Именно поэтому любые советы по финансовой дисциплине начинаются с одного и того же: сначала нужно увидеть, куда уходят деньги, а потом уже решать, что с этим делать.
Вести учёт не значит записывать каждую копейку до конца жизни. Достаточно продержаться месяц-два, чтобы увидеть реальную структуру трат. Подойдёт обычный блокнот, таблица в телефоне или приложение — инструмент тут не главное, главное — привычка фиксировать покупки сразу, а не по памяти вечером.
Дальше траты удобно делить на несколько групп:
Когда картина разложена по полочкам, сразу видно, где можно безболезненно сократить расходы, а где резать уже некуда. Часто выясняется, что «лишние» траты прячутся не в крупных покупках, а именно в повседневной мелочи — той самой чашке кофе или нескучном, но ненужном покупке на кассе.
Отдельная тема — льготы и пособия, которые положены по закону, но о которых люди просто не знают. Перечень мер поддержки периодически меняется, условия получения тоже, поэтому разовая консультация в соцзащите пять лет назад уже не даёт полной картины на сегодня.
Особенно это касается нескольких категорий: многодетных семей, людей с инвалидностью, пенсионеров и тех, кто ухаживает за пожилыми родственниками или детьми с особенностями здоровья. У каждой из этих категорий может быть право на компенсации по ЖКХ, льготы на лекарства, налоговые вычеты или другую поддержку, которую нужно оформлять самостоятельно — никто не присылает уведомление «вам положено».
Разумная привычка — раз в год, например в начале года, заходить на сайт местной соцзащиты или в личный кабинет на портале госуслуг и проверять, не появилось ли новых мер поддержки для вашей семьи. Это занимает немного времени, а шанс что-то упустить при этом снижается заметно.
Пенсия — тема, которую многие откладывают «на потом», особенно если до выхода на заслуженный отдых ещё далёко. Но именно регулярная проверка своих данных помогает избежать неприятных сюрпризов позже.
Стоит периодически уточнять, учтён ли весь трудовой стаж, правильно ли отражены периоды работы, нет ли пробелов в сведениях. Сделать это можно через личный кабинет на портале госуслуг или напрямую в Пенсионном фонде. Если какие-то периоды работы не отражены — например, из-за того, что работодатель когда-то недобросовестно оформлял документы, — лучше разобраться с этим заранее, а не в момент, когда до пенсии остаётся год-два.
Финансовая подушка — это не абстрактная рекомендация из учебников, а вполне практичная вещь. Речь о сумме, которая лежит отдельно от основного бюджета и используется только в экстренных случаях: потеря работы, срочный ремонт, болезнь, незапланированные расходы на лекарства.
Размер подушки у каждой семьи свой и зависит от уровня обязательных расходов. Логика простая: сумма должна покрывать период, за который реально найти новую работу или решить возникшую проблему, без необходимости занимать деньги под проценты или продавать что-то важное в спешке.
Формировать такую подушку постепенно проще, чем откладывать разовую крупную сумму. Даже небольшие регулярные отчисления со временем складываются в заметный резерв, который снимает значительную часть тревоги за будущее.
Семейный бюджет редко выстраивается сам собой — почти всегда это результат привычки регулярно смотреть на свои доходы и расходы, а не разового усилия. Но даже небольшие шаги в этом направлении — учёт трат, проверка льгот, контроль пенсионных данных и постепенное накопление резерва — дают ощутимый результат уже через несколько месяцев.
А как у вас в семье устроен учёт расходов — ведёте таблицу, приложение или больше доверяете интуиции?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#семейный бюджет #льготы #пенсия #финансы #экономия
