
Елена Соколова · 7 октября 2026 г.
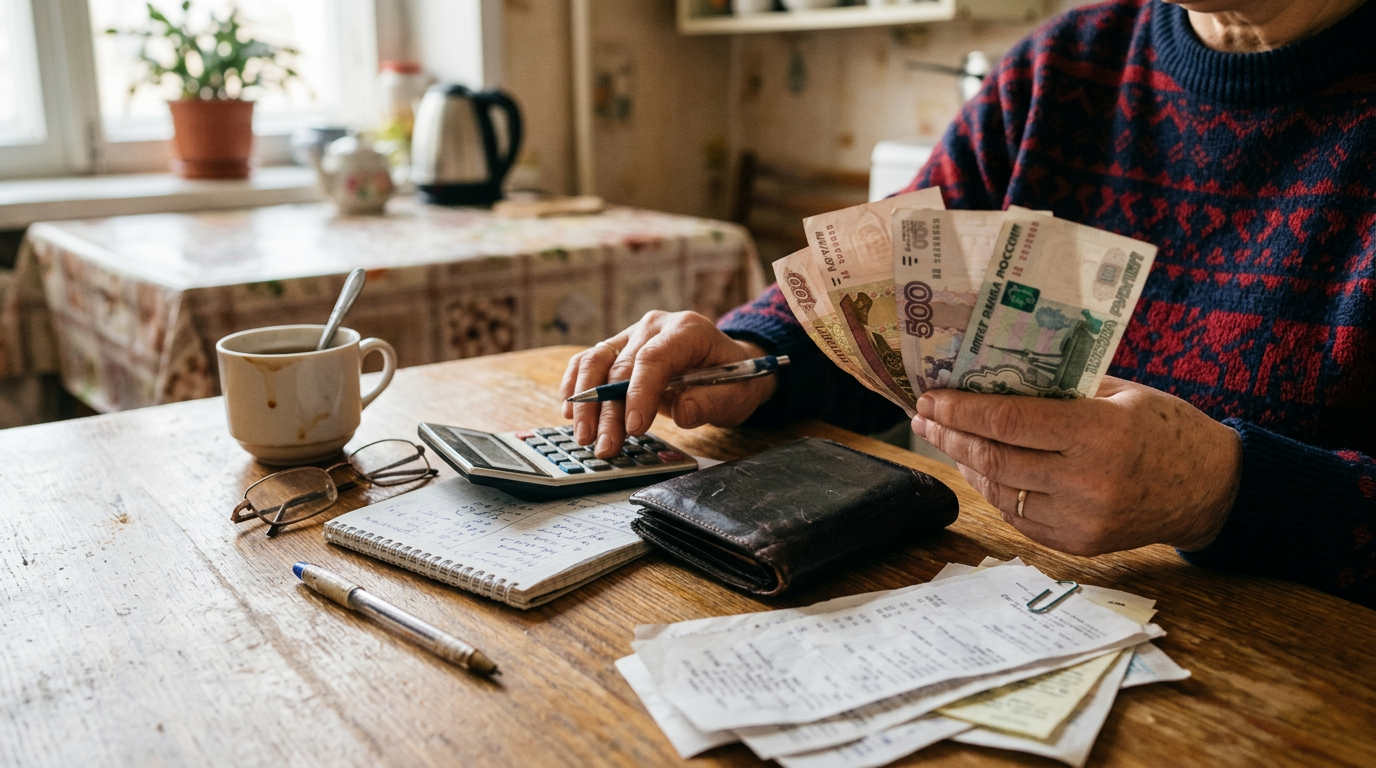
Представим смоделированную ситуацию: зарплата пришла пятого числа, а к двадцатому в кошельке — мелочь на хлеб и проезд. При этом доход может быть вполне приличным, просто деньги расходятся по мелочам раньше, чем доходят до крупных трат. Это не вопрос везения или «умения жить». Это вопрос системы, которой у многих семей просто нет. И вот с этого и начинается разговор о бытовых финансах — не с инвестиций и не с заработка, а с того, куда реально уходят деньги каждый месяц.
Звучит банально, но большинство семей экономят наугад: урезают покупку продуктов, отказываются от кино, а потом удивляются, что денег всё равно не хватает. Проблема в том, что экономия без учёта — это стрельба в темноте. Сначала нужно честно записать все доходы: зарплату, пенсию, пособия, подработки, помощь от родственников. Потом — все расходы хотя бы за месяц, без прикрас. Квитанции за квартиру, продукты, лекарства, проезд, подарки на день рождения коллеге — всё идёт в общий список.
После этого картина обычно меняется. Выясняется, что «мелкие» траты — кофе на вынос, доставка еды, подписки на сервисы, которыми давно не пользуются, — съедают заметную долю бюджета. Не всегда нужно отказываться от всего сразу. Иногда достаточно увидеть эти цифры, чтобы захотеть что-то поменять. Полезно считать не только в деньгах, но и в днях: сколько рабочих часов уходит на оплату одной коробки конфет для гостей или на очередную подписку, которой никто не пользуется уже полгода. Такой взгляд обычно действует сильнее, чем просто сухая цифра в блокноте.
Отдельная беда — люди не пользуются тем, что им положено по закону, просто потому что не знают или решили, что «это не для нас» или «слишком сложно оформлять». Речь о субсидиях на оплату коммунальных услуг, компенсациях за детский сад, налоговых вычетах за лечение и обучение, региональных доплатах для отдельных категорий граждан.
Тут важно понимать: условия и суммы по каждому виду поддержки свои, они зависят от региона, состава семьи и дохода. Поэтому универсального совета «оформите вот это и получите вот столько» быть не может. Но общий принцип прост: раз в год стоит потратить вечер и проверить на сайте своего региона или в соцзащите, какие льготы доступны именно вашей семье. Многие узнают о праве на поддержку случайно — от соседки или из разговора в поликлинике, хотя могли бы оформить документы годами раньше.
Отдельно стоит сказать про налоговые вычеты — их часто считают чем-то сложным и недоступным обычному человеку, хотя на деле речь идёт о банальном возврате части уже уплаченного налога за лечение, лекарства или обучение детей. Чеки и договоры имеет смысл сохранять в течение года именно ради этого, а не выбрасывать сразу после покупки. Это не разовая акция, а повторяющаяся возможность, которой многие просто не пользуются из года в год.
С пенсией похожая история. Люди часто относятся к ней как к чему-то, что просто придёт само собой в нужном размере. На практике размер выплаты напрямую зависит от того, насколько аккуратно оформлены документы, учтён ли весь трудовой стаж, правильно ли посчитаны пенсионные баллы.
Если человек уже на пенсии, не стоит считать, что тема закрыта. Периодически стоит проверять, учтены ли все периоды работы, не было ли ошибок при расчёте, применена ли положенная индексация. Ошибки в документах случаются чаще, чем кажется — особенно если за долгую трудовую жизнь менялись названия организаций, человек переезжал или работал в разных регионах. Разобраться в своих правах и перепроверить расчёт — не прихоть, а разумная защита собственных денег.
Полезная привычка — хотя бы раз в пару лет запрашивать выписку о своих пенсионных накоплениях и сверять стаж по трудовой книжке или электронным данным. Если какой-то период работы не отразился, его можно донести документами — но только если знать, что искать. Молчаливое ожидание тут не помогает: система считает ровно то, что в неё внесено, и исправлять неточности приходится самому человеку, а не ждать, что их заметят автоматически.
Отдельно стоит сказать про резерв на случай непредвиденных трат — поломку техники, внезапный визит к врачу, ремонт. Многие считают, что откладывать можно только тогда, когда «появятся лишние деньги». Но лишних денег, как правило, не появляется никогда — они находятся через пересмотр привычных трат.
Не обязательно сразу откладывать крупные суммы. Даже небольшой регулярный откладываемый остаток со временем превращается в ощутимую подушку, которая спасает в неожиданной ситуации и избавляет от необходимости занимать у знакомых или брать кредит под высокий процент на бытовые нужды.
Важно и то, где эти деньги хранить. Резерв на случай форс-мажора должен быть доступен быстро, без потерь и сложных условий снятия — это не те средства, которыми стоит рисковать или замораживать на долгий срок. Смысл подушки не в доходности, а в спокойствии: знать, что при поломке холодильника или внезапном визите к зубному не придётся срочно искать, у кого занять до зарплаты.
Финансовая устойчивость семьи складывается не из одного большого решения, а из набора привычек: честного учёта трат, внимания к положенным льготам, регулярной проверки пенсионных документов и небольшого, но постоянного резерва. Ни один из этих пунктов не требует сложных расчётов или специальных знаний — только немного времени и внимания к собственным деньгам.
А как у вас в семье распределяется бюджет: ведёте учёт расходов или считаете, что в этом нет смысла?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах. Своим опытом и вопросами делитесь в комментариях.
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#семейныйбюджет #льготы #пенсия #финансы #экономия
