
Елена Соколова · 3 октября 2026 г.
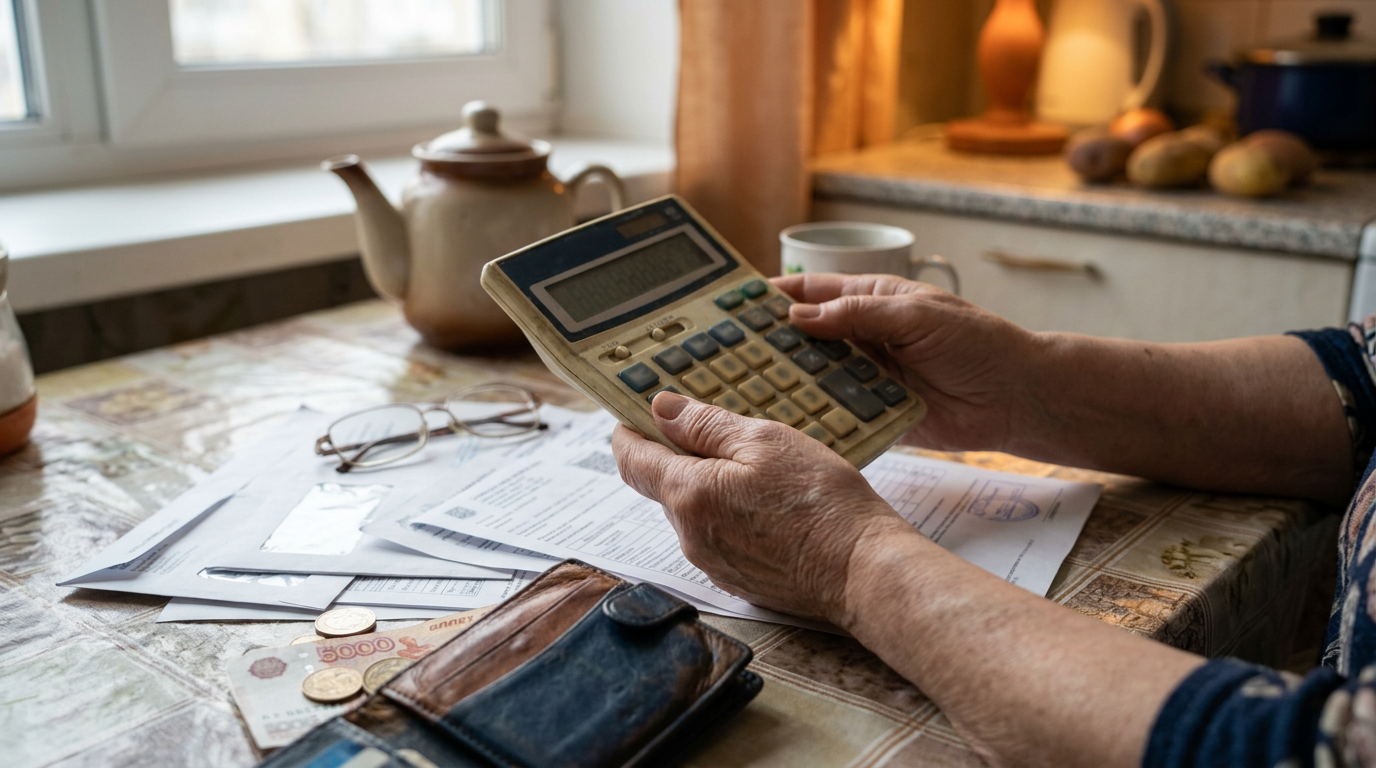
Представьте смоделированную ситуацию: до зарплаты ещё несколько дней, в кошельке почти пусто, а на столе лежит стопка квитанций за коммуналку, которые будто бы сами собой подросли за зиму. Знакомая картина для многих семей, хотя вслух об этом говорят редко — неловко признаваться, что при вполне нормальном доходе денег всё равно не хватает. Чаще всего дело не в маленькой зарплате, а в том, что бюджет живёт сам по себе, без присмотра.
Обычно всё начинается с мелочей. Утренний кофе навынос, доставка еды вместо готовки, подписки на сервисы, о которых уже забыли, но деньги с карты продолжают списываться. По отдельности каждая трата кажется незначительной, а в сумме за месяц может набраться приличная цифра. Проблема в том, что без фиксации расходов мозг просто не замечает эту утечку — кажется, что зарплата «испарилась» сама, хотя на самом деле она разошлась по десяткам мелких операций.
Добавьте сюда сезонные траты — отопительный период, подарки к праздникам, ремонт, который откладывали год, а он всё равно случился внезапно. Если эти расходы не заложены в план заранее, они бьют по карману особенно болезненно.
Необязательно заводить сложные таблицы в Excel или скачивать десять приложений для учёта финансов. Для начала достаточно простого блокнота или заметок в телефоне, куда записываются все поступления и траты хотя бы месяц подряд. Этого времени обычно хватает, чтобы увидеть реальную картину: сколько уходит на еду, сколько на коммуналку, сколько на всё остальное.
Дальше расходы стоит условно разделить на две группы — обязательные (жильё, еда, лекарства, транспорт) и те, без которых прожить можно (развлечения, импульсивные покупки, подписки). Когда видно эту границу, становится проще решить, где можно безболезненно сократить траты, а где урезать точно не стоит.
Отдельная история — это льготы и выплаты, на которые человек имеет право, но о которых просто не знает или считает, что оформление займёт слишком много сил. На практике часто оказывается, что документов нужно меньше, чем кажется, а подать заявление можно через портал госуслуг или в местном центре социальной защиты.
Речь может идти о субсидии на оплату коммунальных услуг, если расходы на жильё превышают определённую долю семейного дохода, о налоговых вычетах на детей, о поддержке для многодетных семей или о материнском капитале и возможностях его использования. У каждой льготы свои условия и список документов, поэтому универсального рецепта тут нет — но есть смысл хотя бы раз в год заходить на портал госуслуг или уточнять информацию в соцзащите по месту жительства, чтобы не упустить то, что положено именно вашей семье.
Тема пенсии часто откладывается на потом — мол, рано ещё об этом думать. Но чем раньше человек начинает интересоваться своими пенсионными правами, тем меньше неприятных сюрпризов ждёт его позже. Стоит хотя бы время от времени проверять свой пенсионный счёт через личный кабинет на сайте Социального фонда или через госуслуги — там видно накопленные баллы и стаж, а также можно заметить ошибки, если какой-то период работы вдруг не учтён.
Государственная пенсия нередко покрывает лишь базовые потребности, поэтому многие задумываются о дополнительных способах накоплений — будь то добровольные пенсионные программы, депозиты или просто регулярные отчисления на отдельный счёт. Здесь важно не поддаваться соблазну быстрых решений и агрессивных обещаний высокой доходности — такие предложения чаще приносят разочарование, чем реальную пользу.
Если ситуация уже напряжённая, не стоит хвататься за всё сразу. Начните с одного шага — например, с недели честного учёта трат без каких-либо изменений в привычках. Просто смотрите, куда уходят деньги. Этого обычно достаточно, чтобы найти хотя бы пару статей расходов, которые можно безболезненно сократить.
Затем проверьте, не положены ли вашей семье льготы или вычеты, которыми вы пока не пользуетесь — иногда это ощутимая прибавка к бюджету без дополнительных усилий, кроме подачи заявления. И только после этого имеет смысл задумываться о долгосрочных вещах — подушке безопасности, пенсионных накоплениях, крупных покупках. Финансовая стабильность редко приходит одним большим решением — чаще это результат нескольких небольших, но регулярных привычек.
А как у вас обычно складывается семейный бюджет — получается планировать заранее или чаще приходится разбираться по факту, когда деньги уже закончились?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#семейный бюджет #льготы #пенсия #финансы #экономия
