
Елена Соколова · 2 октября 2026 г.
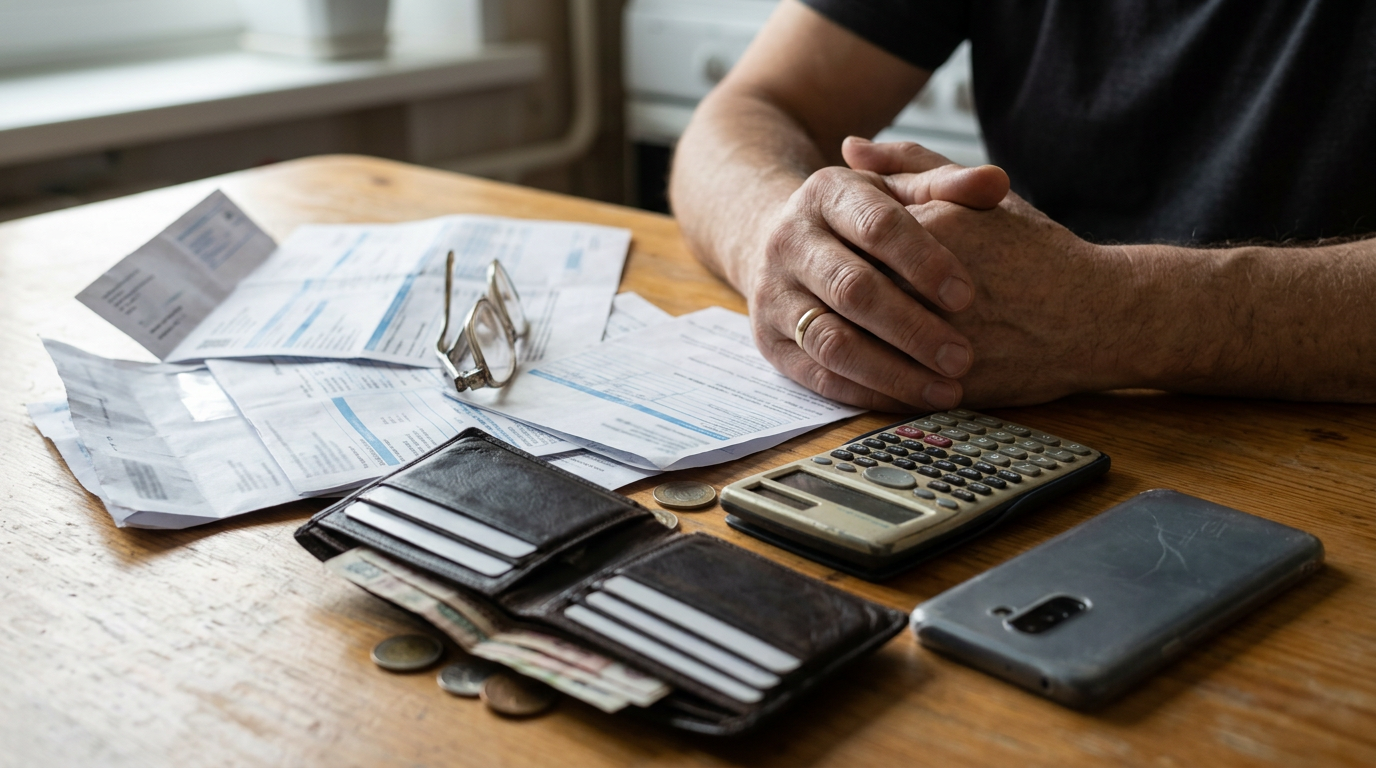
Представьте: вечер, на столе стопка квитанций, телефон с банковским приложением показывает остаток до зарплаты меньше, чем хотелось бы. Знакомая картина для многих семей — особенно когда расходы на коммуналку выросли, а доходы остались прежними. На этом фоне разговоры про льготы и пенсионные доплаты кажутся чем-то далёким, бюрократическим и не про вас. На самом деле именно сейчас стоит разобраться, что из положенного вы уже получаете, а что — нет.
Если честно вести учёт хотя бы месяц, картина почти всегда удивляет. Кажется, что главные траты — это крупные покупки, а на деле бюджет съедают мелочи: доставка, подписки, которые забыли отключить, лишние походы в магазин за одним товаром, а в итоге с полной тележкой. Это не упрёк, а наблюдение — так устроена психология трат, когда мелкие суммы не воспринимаются как серьёзные деньги.
Возьмём смоделированную ситуацию: семья из двух пенсионеров тратит на связь и интернет ощутимую сумму каждый месяц, хотя половина опций в тарифе им не нужна. Проверка условий договора и звонок оператору с просьбой о пересмотре тарифа — дело на двадцать минут, а экономия заметна уже в следующей квитанции. Похожих «спящих» расходов в бюджете почти каждой семьи несколько: страховки, которые продлеваются автоматически, платные SMS-уведомления банка, дубли подписок на двух телефонах.
Пенсионные выплаты — тема, где многие действуют по инерции: оформили один раз и больше не возвращаются к вопросу. А между тем право на надбавки и доплаты может появляться со временем — например, при изменении состава семьи, появлении инвалидности у члена семьи, достижении определённого возраста или стажа. Эти изменения не приходят автоматически в виде уведомления «вам положена доплата» — чаще нужно заявление от самого человека.
Стоит периодически уточнять в Социальном фонде или через личный кабинет на портале госуслуг, какие именно выплаты и надбавки доступны именно в вашей ситуации. Это касается и региональных доплат — они часто отличаются от федеральных и о них реже говорят в новостях. Отдельный момент — социальные выплаты для многодетных семей и семей с детьми: условия их получения периодически меняются, и то, что было недоступно пару лет назад, может оказаться доступным сейчас.
Коммунальные платежи — одна из тех статей расходов, где льготы существуют, но ими пользуются далеко не все, кому они положены. Субсидия на оплату ЖКХ рассчитывается исходя из доли расходов в общем доходе семьи, и если эта доля превышает установленный порог, часть платежа может компенсироваться. Проблема в том, что для получения субсидии нужно собрать документы и подать заявление — а это именно то, что откладывается «на потом» месяцами.
Отдельная категория — льготы для пенсионеров, инвалидов и ветеранов на оплату части коммунальных услуг. Размер и состав льгот зависит от региона и категории получателя, поэтому универсального совета тут нет — нужно уточнять конкретно в своём муниципалитете или через соцзащиту. Но факт остаётся фактом: многие семьи просто не доходят до этого шага, хотя формально имеют право на компенсацию.
Вести бюджет не значит заводить сложную таблицу с десятками столбцов. Чаще работает обратное: чем проще система, тем дольше человек её придерживается. Можно завести обычный блокнот и записывать крупные траты раз в несколько дней, можно использовать приложение банка, которое уже автоматически раскладывает расходы по категориям — его достаточно просто открыть и посмотреть на цифры раз в неделю.
Главное — не стремиться к идеальной точности до копейки, а увидеть общую картину: сколько уходит на еду, сколько на коммуналку, сколько на всё остальное. Когда видно соотношение, сразу понятно, где есть пространство для маневра. Разделение расходов на обязательные и необязательные — это не про жёсткую экономию на всём, а про осознанный выбор, куда именно идут деньги.
Финансовая подушка безопасности — не роскошь, а практичный инструмент. Даже небольшая сумма, отложенная в сторону и не тронутая месяцами, снимает тревогу перед непредвиденными тратами — будь то ремонт техники или внезапный визит к врачу. Откладывать имеет смысл сразу после получения дохода, а не из того, что «осталось в конце месяца» — остатка обычно просто не бывает.
Стоит раз в полгода пересматривать регулярные платежи: страховки, подписки, тарифы на связь и интернет. То, что было выгодным условием год назад, сегодня может быть не самым подходящим вариантом — рынок меняется, появляются новые предложения. И конечно, не стоит стесняться уточнять положенные льготы и выплаты — это не милость государства, а право, которым можно и нужно пользоваться.
Финансовая грамотность в быту — это не про сложные термины и не про инвестиционный азарт. Это про внимание к мелочам, своевременные заявления и привычку раз в месяц честно смотреть на свои доходы и расходы.
А как у вас в семье устроен учёт бюджета — ведёте записи или ориентируетесь «на глаз»?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#финансы #льготы #пенсии #семейный бюджет #ЖКХ
