
Елена Соколова · 28 сентября 2026 г.
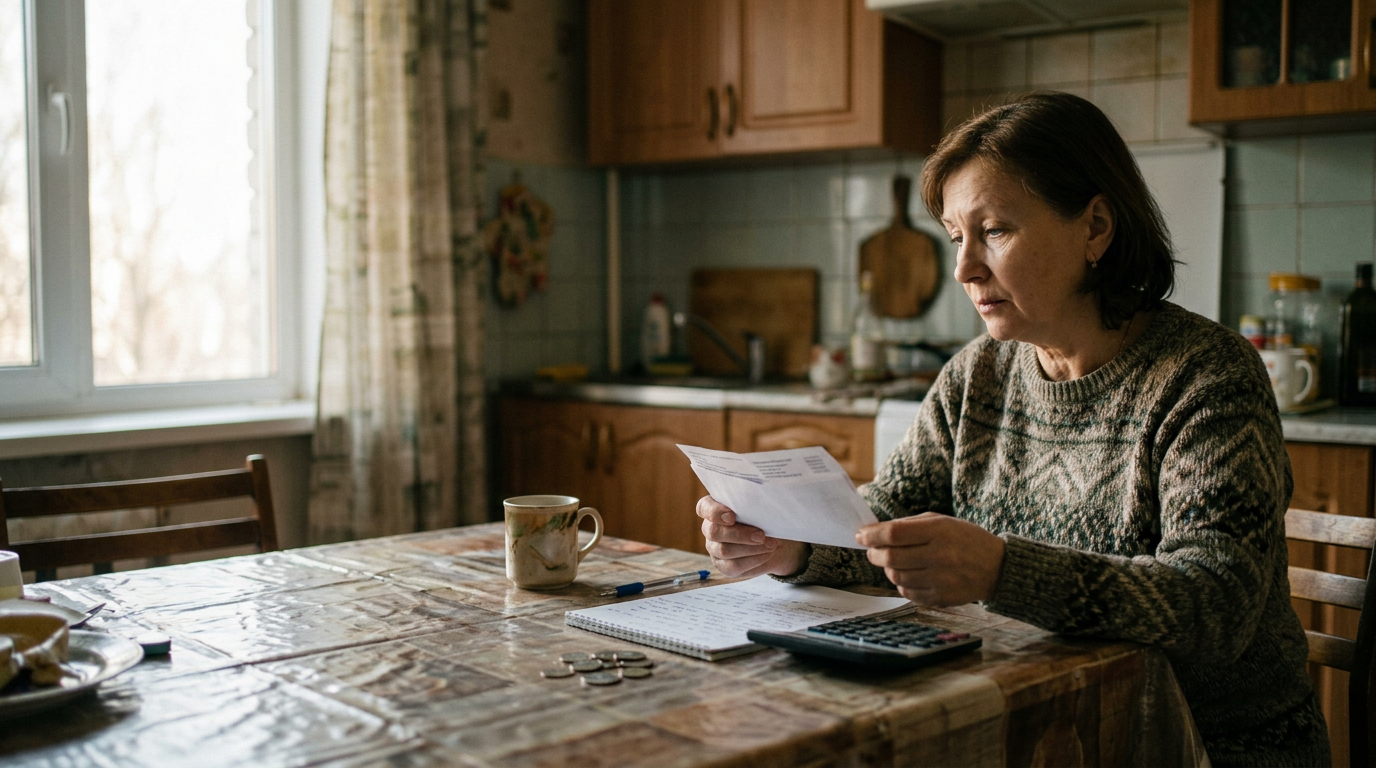
Представим смоделированную ситуацию: конец месяца, зарплата или пенсия придёт через неделю, а квитанция за коммуналку уже лежит на столе. В кошельке — какая-то мелочь, и непонятно, хватит ли до следующего поступления денег на продукты. Картина знакомая многим семьям, и дело не всегда в маленьких доходах. Часто просто нет привычки считать, куда уходят деньги, и какая помощь от государства вообще положена именно вам.
Если сесть и честно расписать месячные траты, картина обычно удивляет саму семью. Кроме очевидных пунктов — коммуналка, продукты, транспорт — есть куча мелких трат, которые незаметно съедают ощутимую часть бюджета: доставка еды, платные подписки на сервисы, случайные покупки в магазине у дома по пути с работы. По отдельности это копейки, а за месяц выходит сумма, которой могло бы хватить на лекарства или откладывание на ремонт.
Проблема ещё и в том, что такие траты редко фиксируются. Карта списывает деньги автоматически, чек не берётся, а через месяц вспомнить, на что ушла тысяча-другая рублей, почти невозможно. Поэтому первый и самый скучный, но действенный шаг — завести привычку хотя бы бегло записывать крупные покупки и раз в неделю просматривать выписку по карте. Не для отчётности перед кем-то, а для себя: чтобы увидеть реальную картину, а не ту, что кажется на глаз.
Многие семьи и пенсионеры даже не подозревают, что имеют право на определённые льготы, субсидии или налоговые вычеты. Часть выплат не начисляется автоматически — их нужно оформлять самостоятельно, а иногда и подтверждать заново каждый год. Если этого не делать, деньги просто не приходят, и никто специально не напомнит.
Проверка положенных льгот может занять немного времени, но сэкономить заметную сумму в масштабах года. Стоит хотя бы раз в год заходить в личный кабинет на портале госуслуг или обращаться в соцзащиту по месту жительства и уточнять, не изменились ли условия, не появились ли новые категории получателей.
У людей старшего возраста часто накапливается целый список льгот, о которых они просто не в курсе, потому что оформляли пенсию много лет назад и с тех пор ничего не уточняли. Между тем правила меняются: где-то расширяют категории получателей субсидий на капремонт, где-то вводят компенсацию за проезд к месту отдыха, где-то пересматривают перечень бесплатных лекарств по рецепту. Разумно раз в год делать что-то вроде ревизии: собрать все документы — пенсионное удостоверение, справки об инвалидности, если есть, документы на жильё — и пройти с ними в соцзащиту с одним вопросом: что из положенного я ещё не получаю.
Отдельная тема — налог на имущество и землю. Пенсионерам во многих случаях положена льгота по одному объекту недвижимости и по одному участку. Но льгота не появляется сама, её нужно заявить, иначе налоговая продолжит присылать полную сумму к оплате.
Лучше всего работает простая система: сначала фиксировать все доходы и расходы, потом выделять обязательные платежи в первую очередь — коммуналка, кредиты, лекарства, — а на оставшиеся деньги планировать текущие нужды и небольшую подушку безопасности. Можно условно разделить бюджет на несколько частей: обязательные платежи, повседневные траты, откладывание на непредвиденные случаи и то, что можно назвать личными желаниями. Такое разделение помогает не тратить всё подряд в первые дни после поступления денег и не оказаться без средств к концу месяца.
Даже небольшие регулярные откладывания — пусть это будет тысяча или две в месяц — создают ощущение финансовой устойчивости. Со временем эта сумма превращается в подушку, которая спасает при внезапном ремонте или незапланированной покупке лекарств, и не приходится занимать у родственников или брать кредит на невыгодных условиях.
Ещё один момент, который часто откладывают на потом, — порядок в документах на имущество и договорённости внутри семьи о наследстве. Это не самая приятная тема для разговора, но именно её откладывание создаёт проблемы наследникам: путаницу с правами на квартиру, споры между родственниками, потерю времени на восстановление утраченных бумаг. Стоит хотя бы собрать в одном месте копии основных документов — свидетельства о праве собственности, договоры, сберегательные книжки, если они есть, — и сообщить близким, где это лежит.
Пересмотр привычек, внимательное отношение к льготам и порядок в документах — это не разовая акция, а полезная привычка, которая помогает семейному бюджету становиться более предсказуемым и спокойным. Она не решит все финансовые сложности сразу, но снимет значительную часть тревоги, которая возникает именно от неопределённости: непонятно, что положено, непонятно, куда уходят деньги, непонятно, что будет с документами через несколько лет.
А вы проверяли в последний раз, какие льготы вам положены, или доверяете, что всё начисляется само собой?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#семейный бюджет #льготы #пенсии #финансы #экономия
