
Елена Соколова · 27 сентября 2026 г.
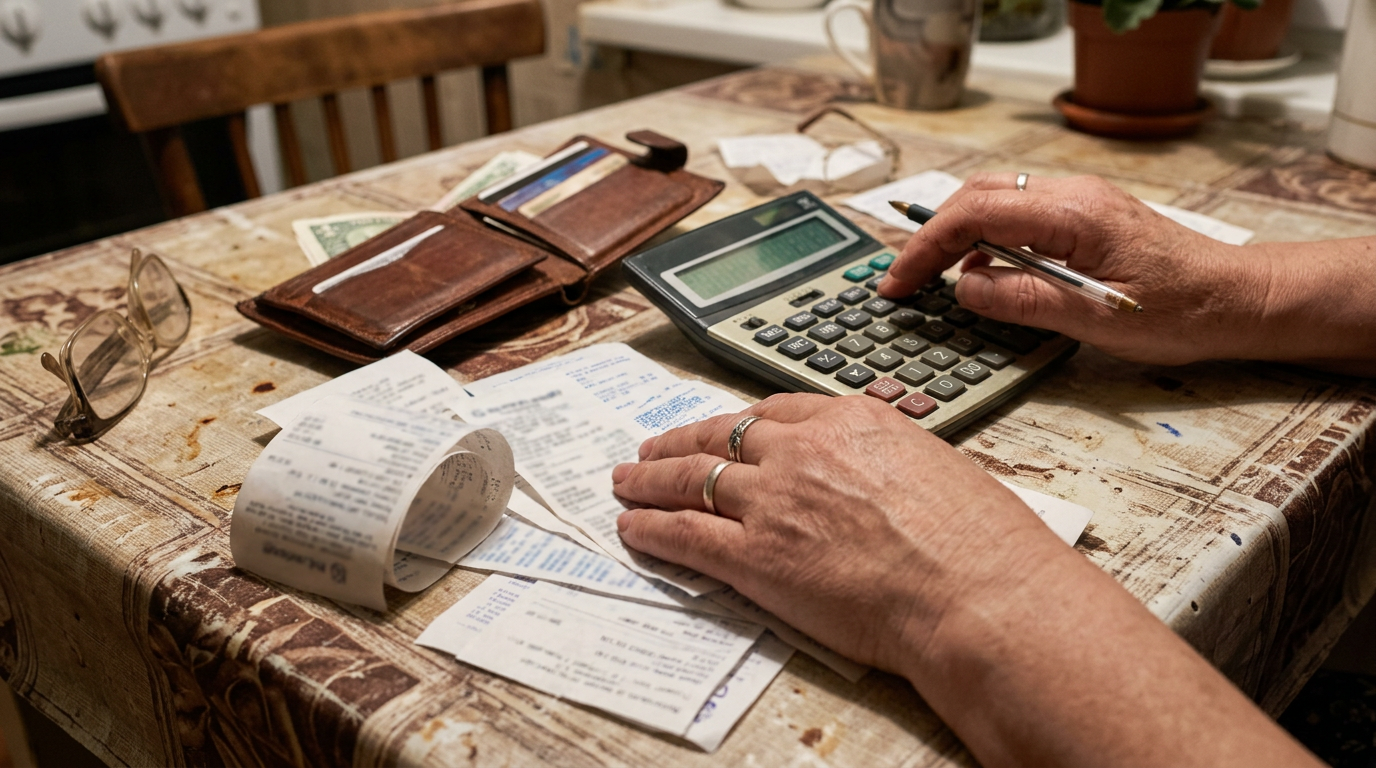
Вечер конца месяца, кухонный стол завален квитанциями: за воду, за свет, за телефон. Представим смоделированную ситуацию — семья садится считать, сколько осталось до зарплаты, и понимает, что деньги разошлись сами собой: тут подписка, там подарок, здесь непонятная комиссия. Знакомая картина для многих домов, где бюджет держится «на глазок», а не на цифрах.
Пока доходы и расходы не записаны хотя бы в блокнот или простую таблицу, деньги ведут себя как вода — просачиваются незаметно. Обязательные платежи (жильё, коммуналка, кредиты, лекарства) стоит выделить отдельно от того, без чего в крайнем случае можно обойтись: развлечений, частых покупок «на бегу», мелких услуг по подписке. Когда эти две группы видны отдельно, сразу понятно, где есть пространство для маневра.
Это не требует специальных программ или сложных таблиц. Достаточно тетради и пятнадцати минут в конце недели, чтобы увидеть общую картину, а не гадать, куда ушла зарплата. Кстати, многие обнаруживают в такой тетради странные закономерности: например, что треть трат уходит на мелочи, о которых даже не помнишь через день. Это не повод для самобичевания, а просто повод пересмотреть привычки — без резких запретов, постепенно.
Государственная поддержка устроена так, что заявительный принцип — то есть выплату или льготу нужно оформить самостоятельно, никто не пришлёт её «по умолчанию». Речь может идти о компенсации части расходов на коммунальные услуги, пособиях на детей, льготах по налогам или скидках для отдельных категорий граждан. Условия и перечень документов различаются по регионам и со временем меняются, поэтому надёжнее один раз сходить в местное управление соцзащиты или на приём в МФЦ и уточнить, что положено именно вашей семье, а не ориентироваться на рассказы соседей или устаревшие статьи в интернете.
Полезная привычка — раз в полгода заглядывать на портал госуслуг или звонить в соцзащиту с простым вопросом: «Изменилось ли что-то в льготах для моей категории?» Это занимает немного времени, но экономит куда больше, чем кажется на первый взгляд. Особенно это касается семей с детьми, инвалидностью или статусом ветерана труда — там перечень выплат меняется чаще, а узнают об изменениях, как правило, последними.
Многие откладывают разговор о пенсии до момента, когда она уже не за горами, а зря — чем раньше разобраться в своих правах, тем спокойнее потом. Стоит время от времени проверять свой пенсионный счёт: сколько стажа и баллов накоплено, нет ли ошибок в данных о периодах работы. Это можно сделать через личный кабинет на портале госуслуг или лично в отделении Социального фонда.
Если в трудовой биографии были периоды подработки, декрета, ухода за пожилыми родственниками — все эти нюансы тоже могут влиять на будущую пенсию, и лучше уточнить их учёт заранее, а не разбираться постфактум, когда документы уже сложно восстановить. Особенно это касается тех, кто в девяностые и двухтысячные менял работу часто, а трудовые книжки хранились у разных работодателей — восстановить сведения спустя годы бывает сложнее, чем кажется.
Резервный фонд часто воспринимают как что-то для тех, у кого «денег и так много». На деле это скорее страховка от нервотрёпки: поломался холодильник, неожиданно понадобилось лекарство, задержали выплату — и вот тут откладывать становится поздно. Даже небольшая, но регулярная сумма, отложенная в сторону от основного бюджета, снижает тревогу и позволяет не хватать первый попавшийся кредит при любой мелкой неприятности.
Хранить такую подушку удобнее отдельно от повседневного счёта — так меньше риск потратить её на текущие нужды и забыть, что это резерв именно для форс-мажора, а не для планового шопинга.
Отдельная тема — бумаги, о которых вспоминают только тогда, когда они срочно нужны. Пенсионное удостоверение, СНИЛС, документы на квартиру, договоры по кредитам, полисы страхования — всё это удобнее держать в одной папке, а не искать по ящикам в момент, когда времени и так в обрез. То же касается вопросов наследства: если в семье есть недвижимость или сбережения, не лишним будет заранее уточнить у нотариуса, как оформляются завещания и доверенности, чтобы у близких потом не возникло лишних сложностей и споров.
Финансовая стабильность семьи складывается не из одного удачного решения, а из привычки регулярно возвращаться к своим цифрам: сверять расходы, проверять актуальность льгот, следить за пенсионными накоплениями. Это скорее рутина, похожая на уборку — не самая увлекательная, но именно она даёт ощущение порядка и контроля над собственными деньгами.
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы — без сложных терминов. В ближайших материалах разберём, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах.
А как у вас в семье устроен учёт бюджета — есть таблица, тетрадь или всё держится в голове?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#семейный бюджет #льготы #пенсии #финансы #экономия
