
Елена Соколова · 23 сентября 2026 г.
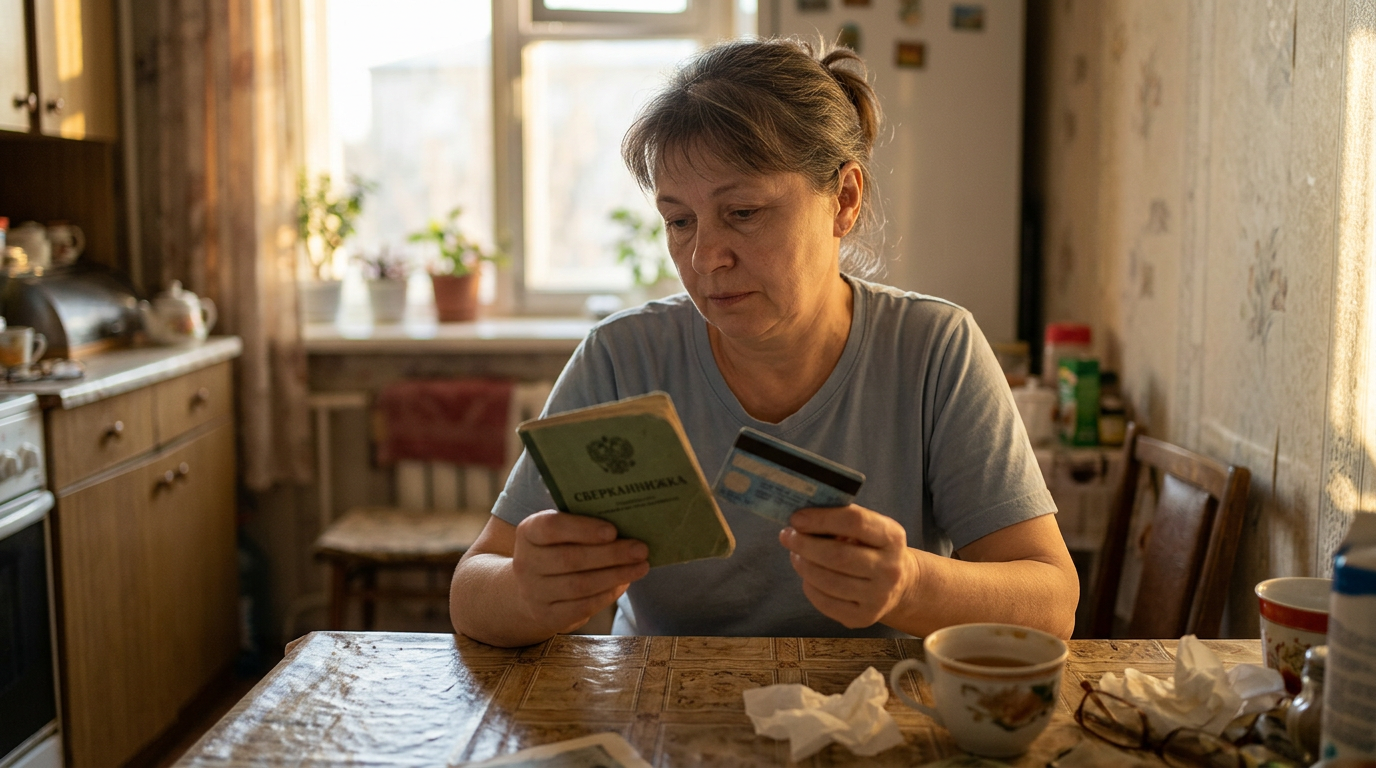
Разбирая шкаф после похорон, семья находит старую сберкнижку с записями тридцатилетней давности или банковскую карту, которая давно не открывалась и ни в одном приложении не отражается. Возникает естественный вопрос: остались ли там деньги, и что вообще делать дальше — идти в банк, писать заявление на Госуслугах или сначала заглянуть в МФЦ. Разберём, какой вопрос где действительно решается, чтобы не потратить месяц на визиты не по адресу.
Ситуация распространённая: у старшего поколения счета часто открывались в разных банках, некоторые ещё с советских времён, а карты последних лет не привязаны ни к телефону, ни к почте. Найти такой след в документах — только начало пути. Дальше важно понимать, кто вообще имеет право подтверждать существование счёта, а кто оформляет право на деньги, потому что это две разные организации с разными полномочиями.
Сам банк — единственная организация, которая может сказать, есть ли на конкретном счёте деньги и сколько именно. Но напрямую наследники, минуя нотариуса, такую информацию обычно не получают: банковская тайна распространяется и на умерших клиентов, это прописано в законе о банках. Родственник может прийти в отделение со свидетельством о смерти на руках, но полный ответ по остатку банк, как правило, даёт только по официальному запросу нотариуса, который ведёт наследственное дело.
Именно поэтому первый разумный шаг — не штурмовать отделение банка лично, а обратиться к нотариусу и попросить сделать запрос. Нотариус направляет его в конкретный банк, если известно, где открывался счёт, или сразу в несколько банков, когда точной информации нет и приходится действовать по косвенным признакам — старым выпискам, конвертам от банка, упоминаниям в разговорах с родственником.
Наследственное дело открывает нотариус по последнему месту жительства умершего — не по месту прописки родственников и не по месту, где находится сам банк. По общему правилу у наследников есть шесть месяцев со дня смерти, чтобы заявить о своих правах, и именно в этот период стоит собирать сведения обо всех счетах, а не откладывать на потом. Пропуск срока не всегда закрывает дорогу к наследству навсегда, но заметно усложняет процесс и требует уже обращения в суд.
Нотариус запрашивает данные не только в банках, но и в Пенсионном и социальном фонде, в Росреестре — если нужно уточнить недвижимость, автомобили и прочее имущество в целом. Для открытия дела обычно нужны свидетельство о смерти, документы, подтверждающие родство, и паспорт заявителя. Если найдены старые сберкнижки или банковские договоры — их стоит взять с собой, это упростит и ускорит запросы.
Если счёт был открыт очень давно, скажем, ещё в советское время, тут возможны отдельные нюансы с компенсациями по старым вкладам. Эта тема отдельная от обычного наследования: условия компенсации, порядок расчёта и суммы стоит уточнять непосредственно в банке-правопреемнике, который принял на себя обязательства бывшего советского Сбербанка. Механизм и правила там свои, и общие правила наследования денежных средств на них накладываются лишь частично.
У Федеральной нотариальной палаты есть открытый реестр наследственных дел — по фамилии, имени и дате рождения умершего можно проверить, открыто ли дело и у какого нотариуса оно находится. Это удобно, если родственники живут в разных городах и не знают, кто из них уже успел обратиться и подать документы.
Через Госуслуги напрямую узнать остаток на чужом счёте нельзя — сервис не заменяет нотариуса и не раскрывает банковскую тайну, даже если у вас есть подтверждённая учётная запись. Но портал полезен для других шагов: получения справок, подачи документов в некоторые ведомства, проверки статуса уже поданных обращений. МФЦ в этой цепочке чаще всего выступает посредником — помогает оформить документы правильно и передать их дальше, но саму информацию по счёту не выдаёт и не имеет на это полномочий.
Одна из самых частых ошибок — тянуть с обращением к нотариусу, надеясь сначала точно узнать, есть ли деньги на счету и стоит ли вообще заниматься оформлением. Но без открытого наследственного дела запрос в банк никто не сделает, и время идёт впустую. Другая ошибка — обращаться сразу в несколько банков лично, без нотариуса, получая формальные отказы из-за банковской тайны. Третья — забывать про шестимесячный срок, особенно если наследников несколько и они договариваются между собой, кто пойдёт к нотариусу.
Итог простой: найденная сберкнижка или карта — повод обратиться к нотариусу по месту жительства умершего в течение шести месяцев. Именно нотариус официально запрашивает банки о наличии счетов и остатках, а Госуслуги и МФЦ помогают с сопутствующими документами, но не решают вопрос напрямую.
А у вас в семье бывали такие находки — старая сберкнижка, забытая карта, документы на счёт, о котором никто толком не помнил? Расскажите в комментариях, как разбирались с этим.
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#наследство #банковский счёт #нотариус #семейный бюджет #финансы
