
Елена Соколова · 20 сентября 2026 г.
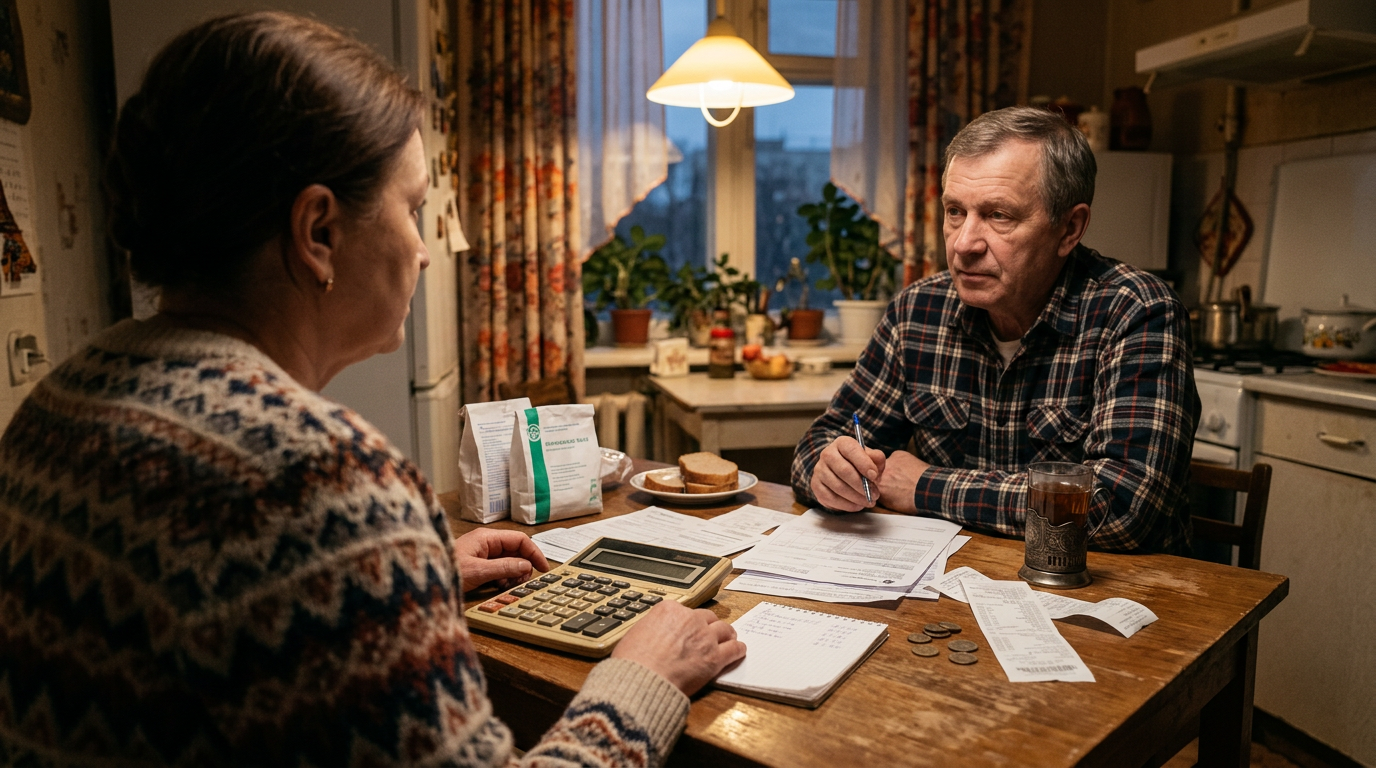
Представьте вечер конца месяца: на кухонном столе лежат квитанции, рядом чек из аптеки и распечатка с работы. Кто-то один в семье считает на калькуляторе, сколько осталось до зарплаты, а кто-то вспоминает, что вроде бы полагалась какая-то льгота на лекарства, но заявление так и не подали. Эта картина знакома многим семьям — не потому что денег мало, а потому что учёт ведётся не системно, и часть положенных выплат просто теряется по дороге.
Разберём, из чего складывается устойчивый семейный бюджет, какие льготы чаще всего остаются невостребованными и что делать с пенсией и подушкой безопасности, если откладывать особо не из чего.
Первая ошибка почти всех домашних бюджетов — учитывать только зарплату и упускать из виду остальные источники: пособия, компенсации, налоговые вычеты, разовые выплаты. В итоге картина расходов выглядит понятной, а картина доходов — искажённой. Кажется, что денег меньше, чем есть на самом деле, просто потому что часть полагающихся сумм не оформлена или забыта.
Разделение бюджета на обязательные и переменные траты — не бухгалтерская формальность, а способ увидеть, где реально есть свобода маневра. К обязательным относятся жильё, коммуналка, продукты, лекарства, транспорт до работы. К переменным — всё остальное: подарки, развлечения, спонтанные покупки. Когда эти категории разведены хотя бы в тетрадке или в заметках телефона, сразу видно, куда утекают деньги и на чём можно безболезненно сэкономить без ощущения, что себя во всём ограничили.
Есть закономерность: льготами чаще не пользуются не потому, что они невыгодны, а потому что процесс оформления кажется муторным. Справка, заявление, поход в МФЦ или отделение — и человек откладывает это на потом, а потом забывает совсем.
Стоит хотя бы раз в год свериться, какие меры поддержки положены именно вашей семье — по возрасту, доходу, составу семьи, наличию детей или инвалидности у кого-то из близких. Список для проверки обычно включает:
Региональные меры поддержки — отдельная история. Федеральные льготы на слуху, о них пишут и говорят, а вот местные надбавки часто существуют почти в тени: их не все знают даже среди тех, кому они формально положены. Если в семье есть пенсионер, ребёнок или человек с инвалидностью, разумно один раз потратить час на звонок в соцзащиту и уточнить полный список именно для своей ситуации, а не полагаться на то, что «наверное, уже всё оформлено».
Коммунальные платежи — статья расходов, которую невозможно убрать полностью, но можно скорректировать. Компенсация за коммуналку при определённом уровне дохода существует, и её оформление занимает не так много времени, как кажется на первый взгляд. То же касается социальной нормы потребления электроэнергии в регионах, где она действует.
Отдельно стоит вспомнить про налоговые вычеты — за лечение, обучение, покупку жилья. Многие оформляют их один раз и потом забывают, что право на вычет можно использовать повторно при новых расходах на лечение или обучение детей. Это не разовая акция, а постоянно доступный инструмент, если есть официальный доход и подтверждающие документы.
Разговор о пенсии часто откладывают на потом, потому что «до неё ещё далеко» или, наоборот, «уже поздно что-то менять». Оба подхода одинаково мешают. Даже небольшие регулярные отчисления или накопления, сделанные заранее, за годы складываются в заметную сумму — работает не столько размер взноса, сколько регулярность и время.
Тем, кто уже близок к пенсионному возрасту, стоит заранее уточнить в Социальном фонде свой стаж и баллы, а не ждать формального выхода на пенсию, чтобы обнаружить неучтённые периоды работы. Ошибки в трудовой книжке или пропущенные годы стажа исправляются заранее гораздо проще, чем в последний момент.
Финансовая подушка — не про инвестиционный азарт и не про попытку заработать на всём подряд. Это простой резерв на случай сломанного холодильника, внезапного визита к врачу или паузы между работами. Откладывать даже небольшую фиксированную сумму каждый месяц — привычка, которая со временем снимает значительную долю тревоги за бюджет.
Смоделированная ситуация: если в семье заранее отложено на два-три месяца обязательных расходов, любая неприятность — от поломки техники до задержки зарплаты — перестаёт быть катастрофой и превращается в рабочий вопрос, который решается без кредитов и займов у знакомых.
Системный подход к бюджету, регулярная проверка положенных льгот и трезвый взгляд на пенсию — это не разовые действия, а привычка, которую нужно повторять хотя бы раз в год. Именно повторяемость, а не разовый порыв всё изучить и оформить, делает семейный бюджет устойчивым на годы вперёд.
А у вас в семье случалось, что льгота или выплата оформлялась с опозданием — просто потому что руки не дошли раньше?
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#бюджет #льготы #пенсия #финансы #экономия
