
Елена Соколова · 19 сентября 2026 г.
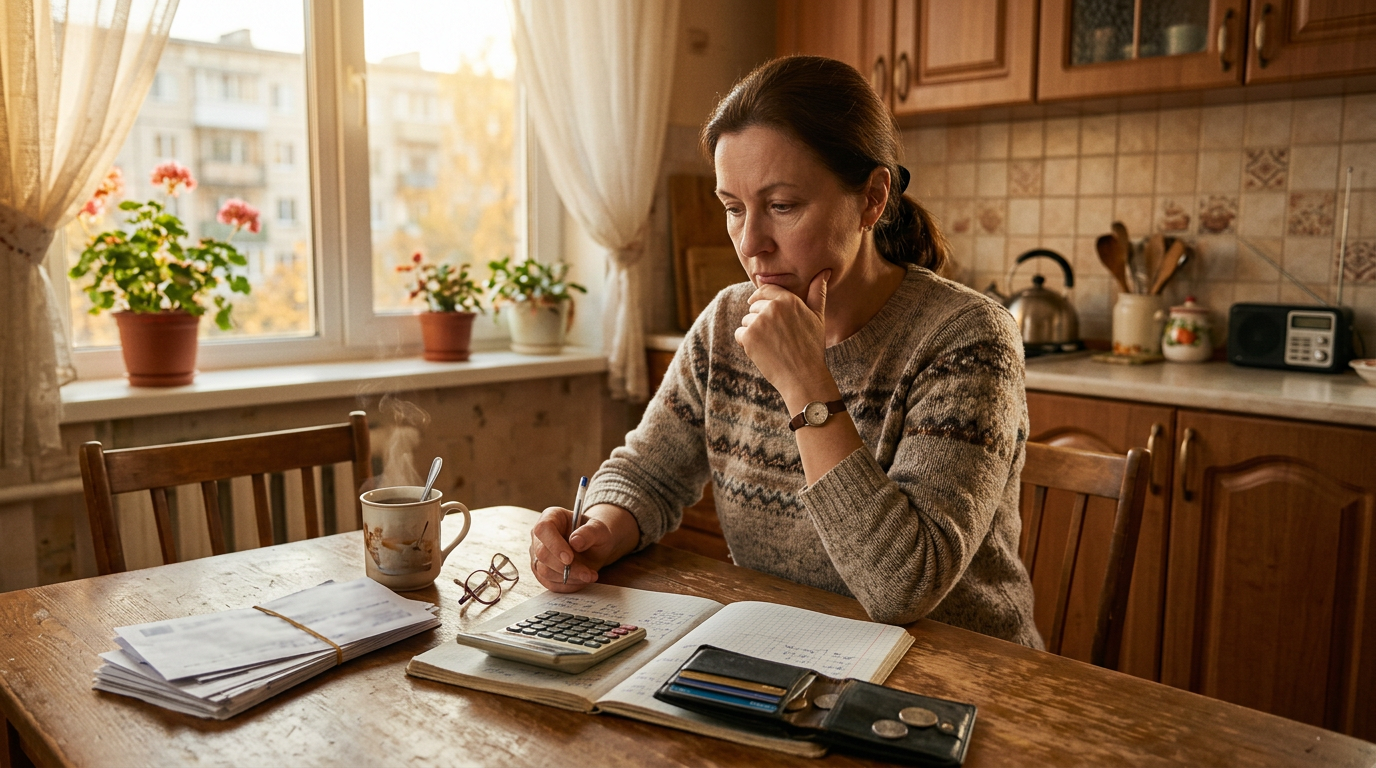
Представьте обычный вечер: на столе стопка квитанций, в телефоне — уведомление о списании за интернет, а в голове крутится мысль «куда опять всё делось». Это собирательная картина, знакомая многим семьям, где доходы вроде бы стабильные, а к концу месяца остаётся ощущение, что деньги просочились сквозь пальцы. Разберёмся, почему так происходит и что с этим можно сделать без лишней нервотрёпки.
Обычно проблема не в маленьких доходах, а в том, что расходы никто толком не считает. Деньги тратятся по памяти: вроде помню, что покупали продукты, платили за квартиру, ещё что-то по мелочи. А по факту мелочи складываются в приличную сумму. Подписки, которыми давно не пользуются, доставка еды вместо готовки, покупки «на всякий случай» — всё это незаметно съедает бюджет.
Первый шаг простой, хотя и не самый приятный: нужно честно записать все траты хотя бы за месяц. Не обязательно вести таблицы в специальных программах — можно просто в блокноте или заметках телефона. Важно увидеть реальную картину, а не ту, что кажется по памяти.
Отдельная история — льготы и государственная поддержка. Часто люди не пользуются положенными им выплатами и компенсациями просто потому, что не знают о них или считают процесс оформления слишком сложным. А зря: разобраться в этом можно, если один раз потратить время и сходить в соцзащиту или на приём к специалисту в пенсионном фонде.
Речь может идти о компенсации части расходов на коммунальные услуги, льготном проезде, скидках на лекарства или медицинские услуги. Условия и перечень льгот отличаются в зависимости от региона и статуса человека — работающий пенсионер, инвалид, ветеран труда, многодетная семья. Поэтому универсального списка «вот что положено всем» не существует, и стоит уточнять именно свою ситуацию в местных органах соцзащиты.
Полезная привычка — раз в год сверяться, не изменились ли условия получения льгот. Правила periodически обновляются, и то, что не подходило пару лет назад, может стать доступным сейчас.
Многие боятся слова «бюджет», представляя жёсткие ограничения и постоянный отказ от привычных радостей. На деле речь не о том, чтобы во всём себе отказывать, а о том, чтобы деньги распределялись осознанно, а не разлетались бесконтрольно.
Работает простой принцип: сначала откладываются деньги на обязательные платежи — жильё, коммуналка, продукты, лекарства. Потом формируется небольшой резерв на непредвиденные случаи: сломался кран, заболел зуб, понадобилось срочно куда-то ехать. И только после этого распределяется то, что остаётся, на всё остальное — от развлечений до подарков внукам.
Резервный фонд особенно важен для людей старшего возраста: неожиданные расходы на здоровье случаются чаще, а откладывать деньги «в последний момент» получается не всегда. Даже небольшая сумма, которая лежит отдельно и не трогается по мелочам, снимает много тревоги.
Коммунальные платежи — одна из самых стабильных и весомых статей расходов в семейном бюджете. Здесь есть смысл периодически проверять, правильно ли начисляются суммы, нет ли ошибок в показаниях счётчиков, актуальны ли льготы на оплату, если они положены.
Если в квитанции появились непонятные строки или суммы резко выросли без видимой причины, не стоит стесняться звонить в управляющую компанию или ресурсоснабжающую организацию и просить объяснить начисление. Это законное право любого жильца, и лучше потратить полчаса на звонок, чем месяц переплачивать за чужую ошибку.
То же касается пенсионных выплат: индексация, доплаты, перерасчёты — вопросы, которые проще прояснить напрямую в отделении Пенсионного фонда или через личный кабинет на портале госуслуг, чем гадать по слухам от соседей.
Отдельно стоит сказать про хранение документов. Многие семейные споры и потерянные льготы связаны именно с тем, что важные бумаги — договоры, справки, свидетельства — лежат где придётся и находятся только в последний момент, когда уже нужно что-то срочно оформлять.
Заведите одну папку или коробку, где будут храниться копии основных документов: паспорта, СНИЛС, документы на жильё, справки об инвалидности или льготах, если они есть. Это касается и вопросов наследства — чем яснее и доступнее документы, тем меньше проблем возникнет у близких в сложной ситуации.
Финансовая грамотность в быту — это не про сложные формулы и биржевые термины. Это про привычку считать, спрашивать и не бояться уточнять свои права. Чем раньше эта привычка появляется в семье, тем спокойнее потом живётся — и в плане денег, и в плане нервов.
А как у вас в семье устроен учёт расходов — считаете всё до копейки или ориентируетесь на глаз? Поделитесь своим опытом в комментариях.
Чтобы не пропустить следующие разборы, подпишитесь на «Финансовые будни». Каждый день берём одну бытовую денежную ситуацию: квитанции, льготы, пенсии, наследство, выплаты и документы без сложных терминов. В ближайших материалах продолжим разбирать, где чаще всего теряются деньги в платежах, заявлениях и личных кабинетах Своим опытом и вопросами делитесь в комментариях.
#семейныйбюджет #льготы #пенсия #жкх #финансоваяграмотность
